DeepSeek V4.1 Flash pricing and Anthropic's costly TPU financing flagged as AI stock risks
A Japanese market post lists DeepSeek V4.1-Flash-1017's benchmark gains and off-peak pricing at about 6% of Sol/Sonnet 5.5, alongside Anthropic's 10%+ TPU financing, as two risk factors for AI stocks.
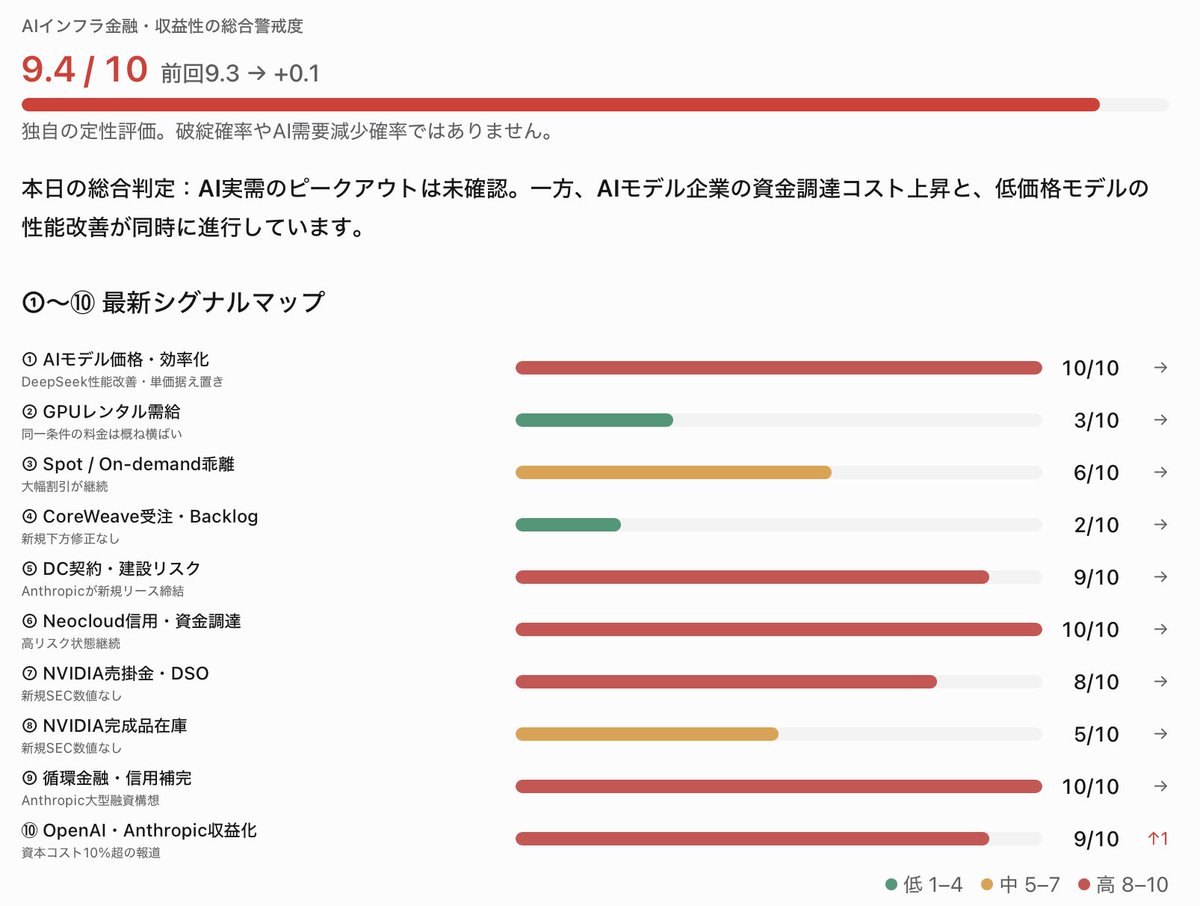
週明けの株式市場、特にAI関連株については明らかなリスク要因となるニュースが2つ出てきました。 DeepSeekが公式に発表したV4.1-Flash-1017は、旧バージョンよりベンチマーク性能を改善し、出力長とタスク完了時間を短縮したと説明しています。 単純な出力単価だけでは、DeepSeekのオフピーク料金はGPT-6.1 SolやClaude Sonnet 5.5の約6%です。 この競争が進むと、AI利用者の需要は増えても、オープンAIやアンソロピックなどのモデル企業の売上単価やGPU事業者の計算収入に下押し圧力がかかる可能性が高いです。 そしてもう一つ。アンソロピックはGoogle開発のTPUを約1.5GW分調達するため、巨額の半導体ファイナンスを計画しています。 前回のアンソロピック関連の劣後債利回り約8.5%に対し、今回報じられたBlackstone向けの条件は10%超です。アンソロピックであっても10%という金利水準を要求されるということは、今後さらにネオクラウド事業者の資金調達は厳しくなります。 ① AIモデル企業の安定した収益化は程遠く ② ネオクラウド企業は長期契約の収益が現実になるかが不確実であり事業モデルの破綻リスクが高く ③ アンソロピックは上場できても時価総額は大きく毀損するリスクが高く ④ オープンAIはそもそも上場できない可能性は高く(会社側が期待する評価でのIPOができないという意味で) ⑤オープンAI一本足のソフトバンクGは苦境に立たされ株価は暴落 ⑥ソフトバンクGの換金もありARMの株価も暴落 というイメージしかみえませんね。AI関連株はこの後は基本的に全てショート目線で見るのが正解だと考えます。
This post quotes another post: x.com/katsumoku__/status/2111230204320604368