Muse money-saving challenge and the limits of Web2 payment rails
A French post on Meta's Muse money-saving challenge, where an agent renegotiates car insurance to save $3,500 and finds forgotten subscriptions, and on how Web2 payment rails limit agent automation.
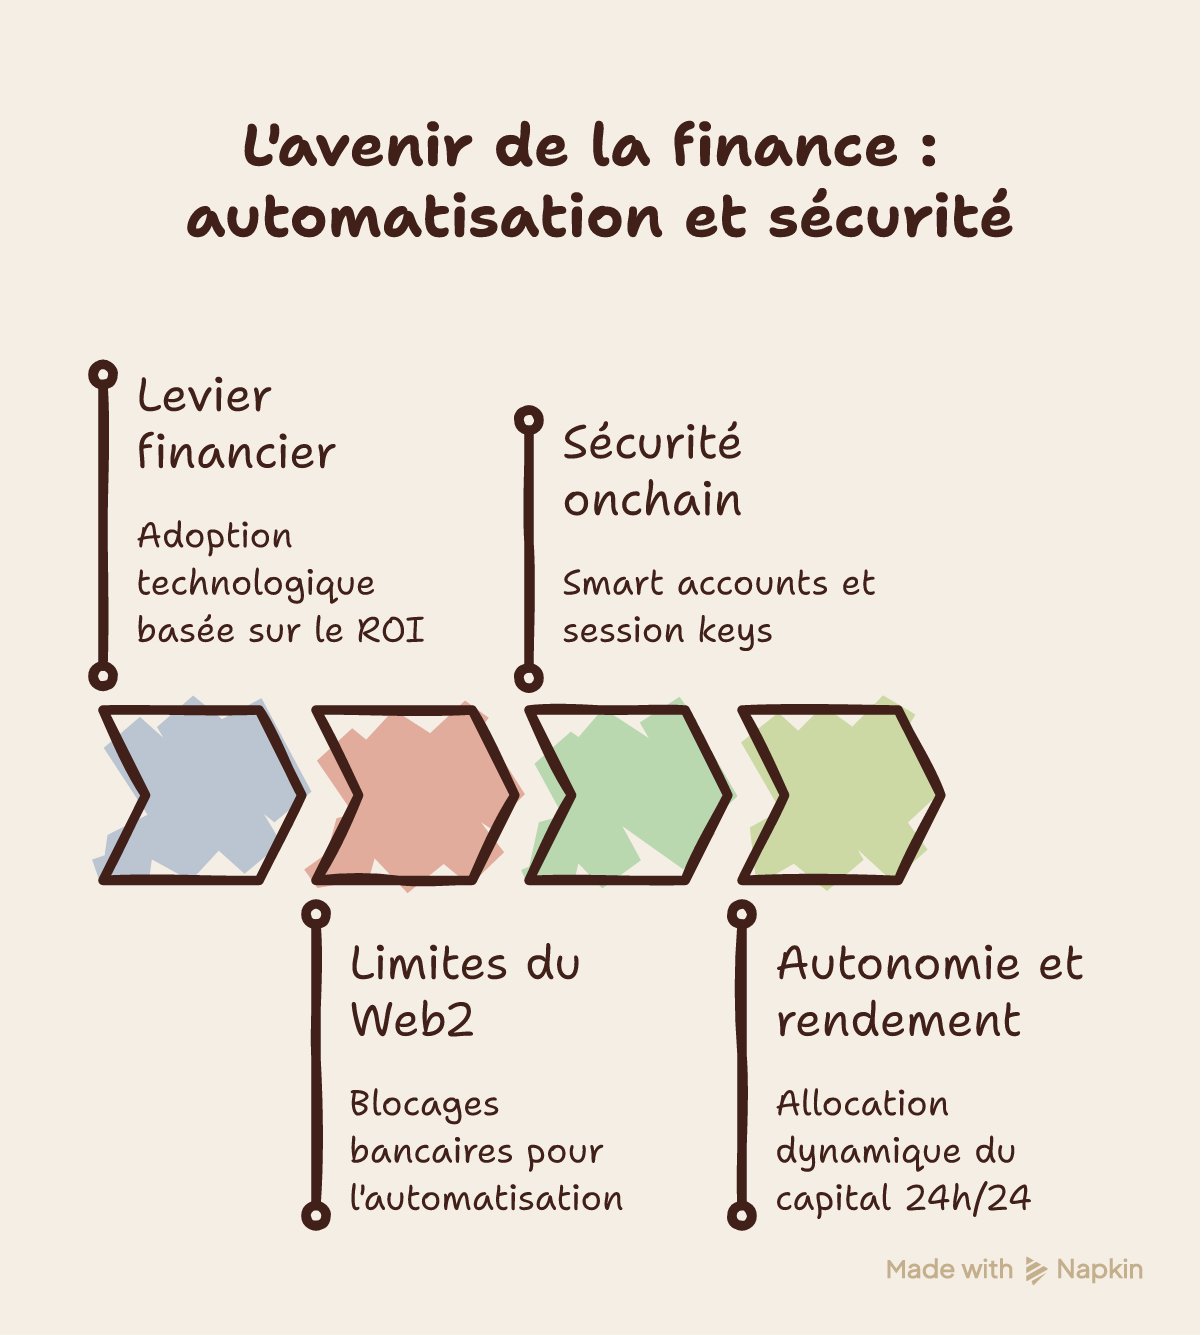
Bon, je sais pas vous, mais de mon côté le lancement de @Muse par Meta me conforte dans une conviction : le meilleur levier d'adoption d'une techno, c'est pas la curiosité intellectuelle, c'est l'argent qui rentre dans votre poche. Là concrètement, avec leur défi #musemoneychallenge autour de Muse, @alexandr_wang et @Meta cherchent pas à vous vendre une IA pour discuter, ils mettent en prod un agent qui va chercher 3 500 $ d'économies en renégociant une assurance auto en cinq minutes chrono, qui retrouve un vieil abonnement oublié depuis 14 mois, ou qui fait sauter des options cachées chez un concessionnaire. C'est tout bête mais c'est brillant, parce qu'on sort du gadget pour aller sur du retour sur investissement direct, un peu comme ce qu'on avait vécu pendant le DeFi Summer où l'adoption avait explosé dès que les gens ont vu un impact financier concret. Après par contre, quand on regarde sous le capot, on voit bien que le Web2 montre déjà ses limites pour ce genre d'usage. Entre les plateformes qui bloquent les agents dans les tunnels d'achat, les banques traditionnelles qui coincent sur des validations SMS manuelles, et l'argent récupéré qui dort sur un compte courant à zéro pour cent d'intérêt, les rails actuels sont pas du tout taillés pour l'automatisation. Pour qu'un agent devienne un véritable gestionnaire autonome de trésorerie, il lui faut des rails natifs pensés pour lui, et c'est là que l'infrastructure onchain devient ultra stimulante. Y en a qui s'inquiètent à l'idée de confier des accès financiers à une IA, mais avec les Smart Accounts (type ERC-4337 et Session Keys), la mécanique apporte des garanties mathématiques. C'est impensable de donner ses identifiants bancaires, alors qu'onchain on peut déléguer un mandat cryptographique avec des règles de gestion précises. L'agent a le feu vert pour arbitrer des flux ou chercher du rendement, mais le smart contract verrouille le capital principal pour éviter tout risque de drain. Ensuite, l'environnement est ouvert en permanence. Un protocole permissionless comme Aave, Uniswap ou Morpho ne va pas coller un CAPTCHA à un agent ou clôturer son compte du jour au lendemain, l'agent discute avec des contrats publics à toute heure du jour et de la nuit. Et puis faut que le capital travaille, avec par exemple des bons du Trésor tokenisés et sur des marchés monétaires décentralisés. Un agent onchain ne s'arrête pas à récupérer 30 euros sur un abonnement, il alloue dynamiquement chaque euro dormant là où le rendement réel est le plus intéressant. Meta Muse montre au grand public ce que doit être un agent utile, mais l'écosystème onchain apporte le socle technique pour faire tourner tout ça de manière autonome et sécurisée. Le premier gestionnaire financier autonome de votre quotidien ne sera pas une banque traditionnelle avec une couche d'IA, ce sera un agent directement orchestré sur un smart account. Curieux d'avoir votre retour d'expérience là-dessus : vous seriez prêts à confier 5 % de votre trésorerie à un agent autonome avec des garde-fous onchain ?