SpaceX 上市后首份财报:Grok Bot 被列为常驻代理系统
SpaceX 2026 年 Q3 财报拆解,营收 145.8 亿美元同比增 161%,并提到已推出常驻型代理系统 Grok Bot。
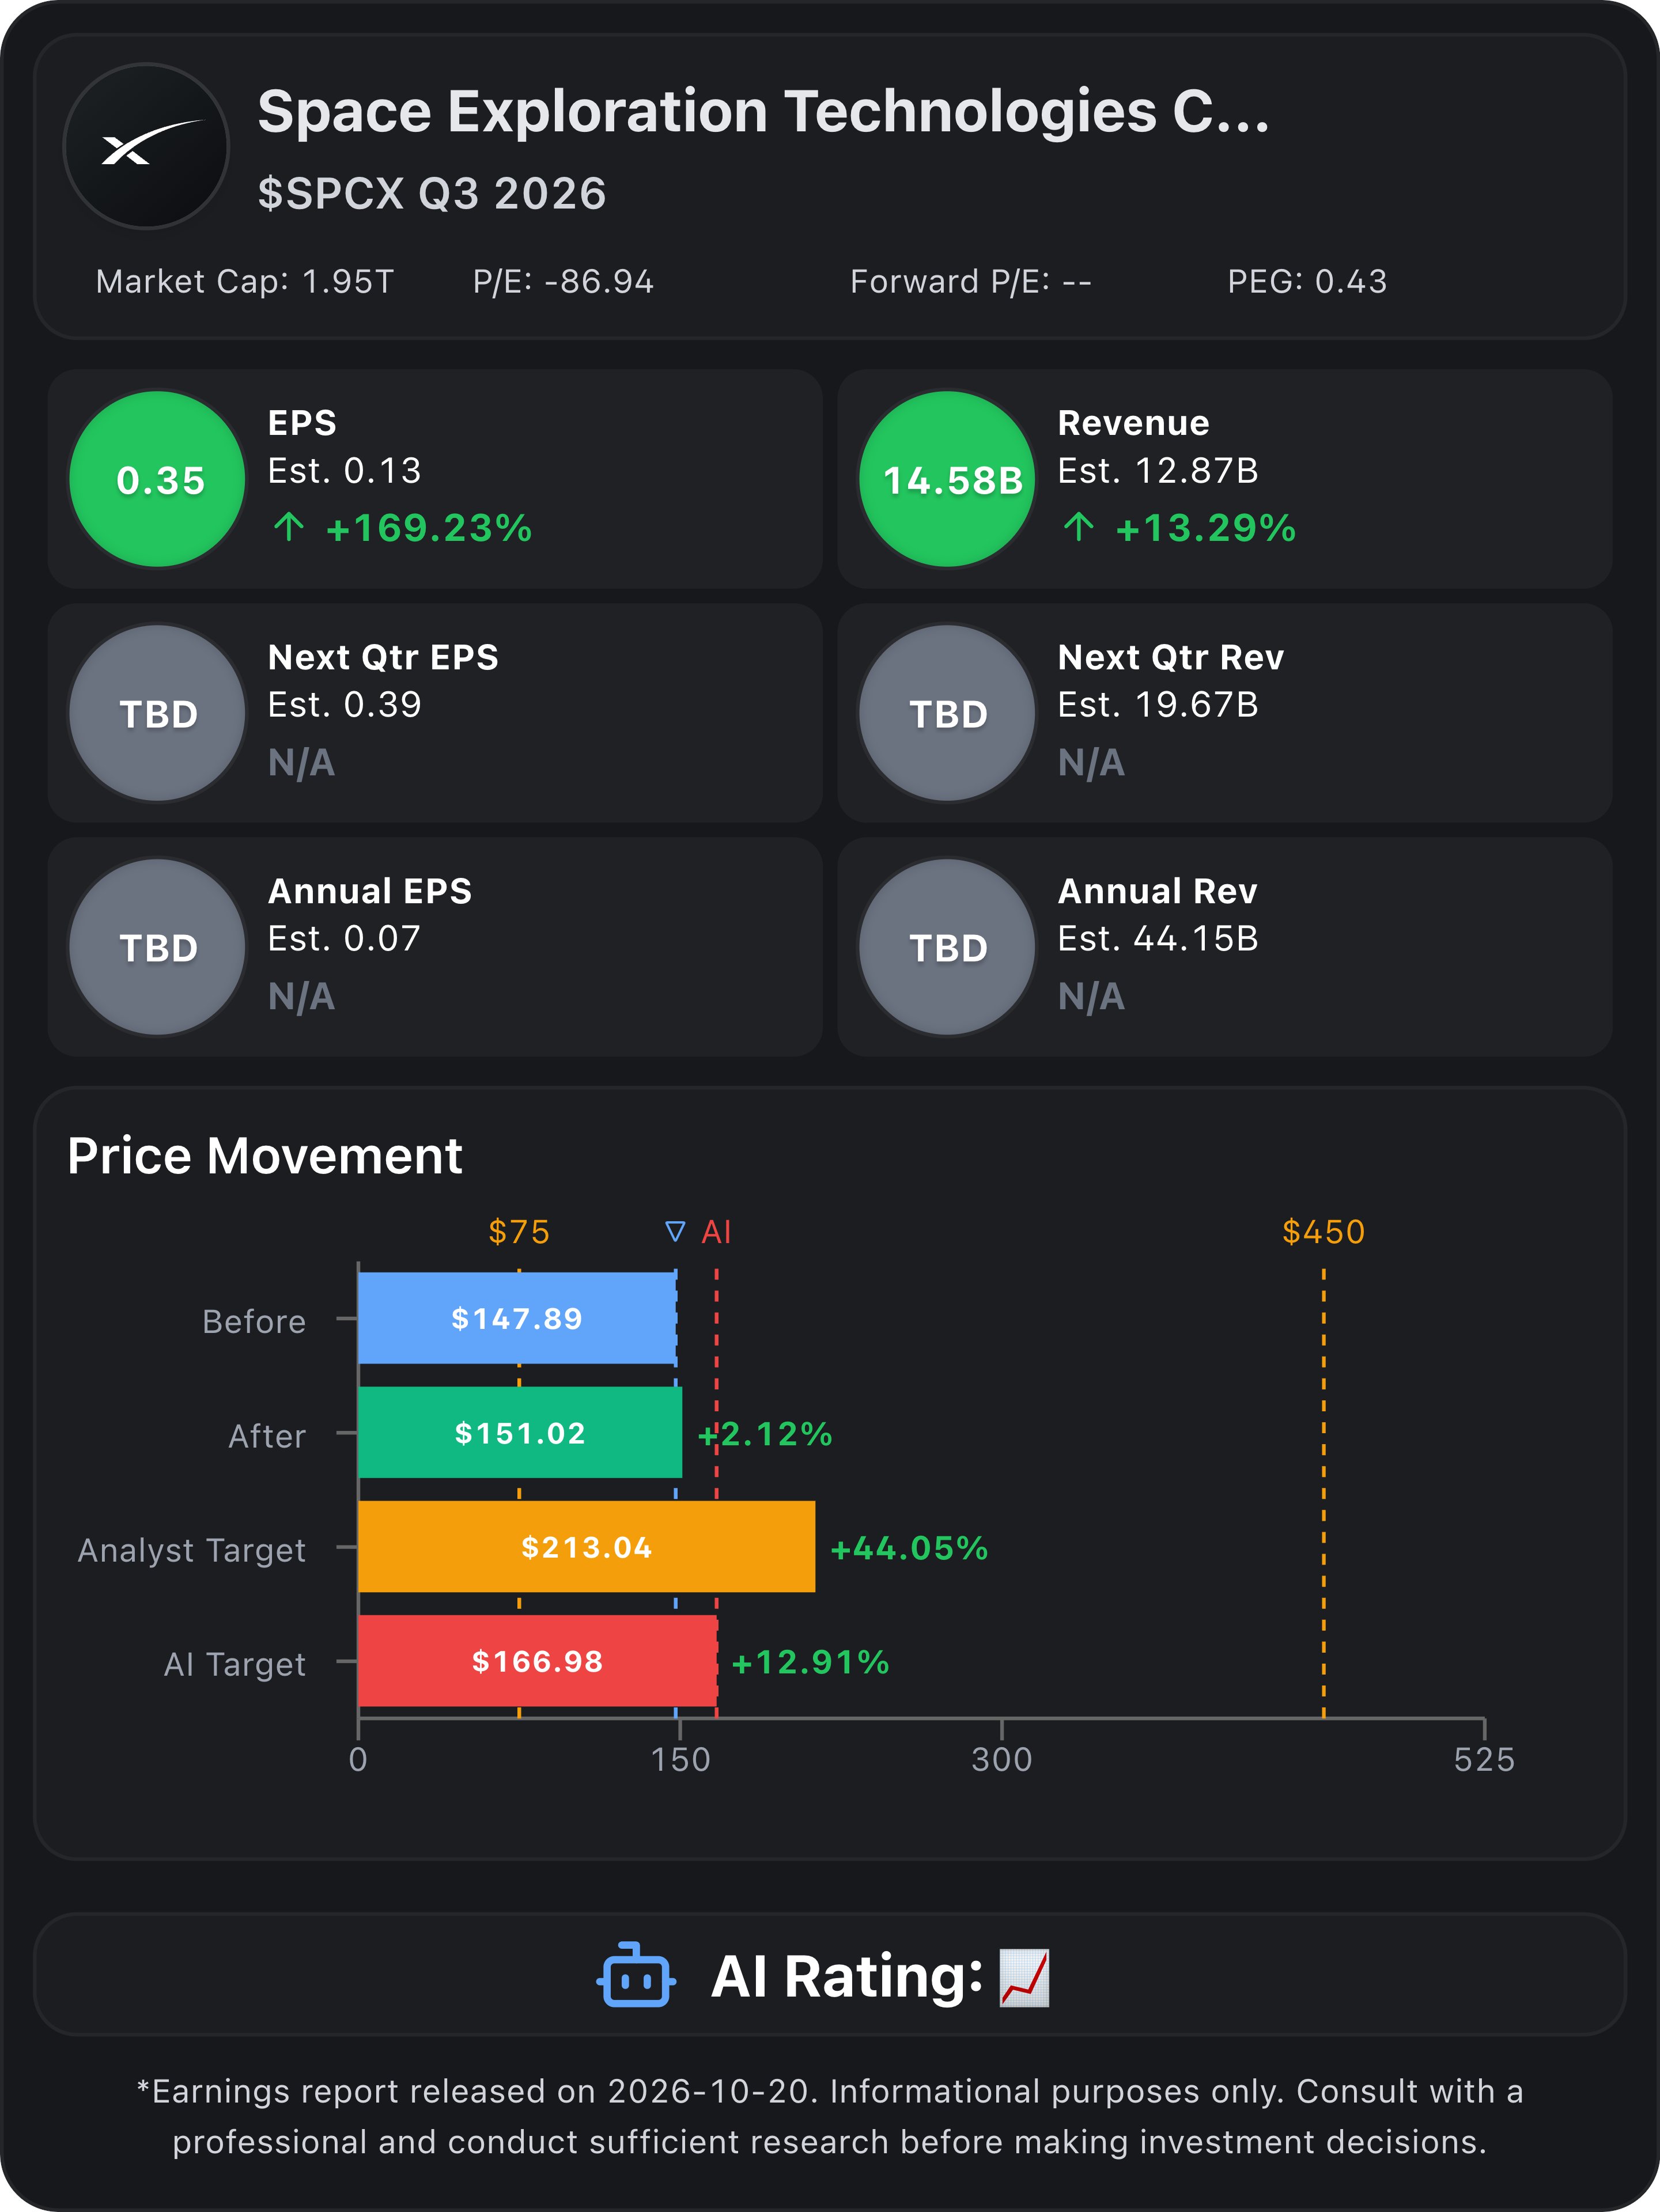
💡 Space Exploration Technologies Corp. $SPCX Q3 2026決算 2026-10-20 💰 今四半期業績 - 🟢 EPS:$0.35 (予想$0.13) - 🟢 売上高:$14.58B (予想$12.87B) 📊 重要指標 - 🟢 Adjusted EBITDA:$8.81B (Est. $6.59B) (YoY+306%) (マージン60.44%) - 🟢 営業利益:$2.79B (Est. $2.24B) (前年同期 -$273M) (営業利益率19.15%) - 🟢 SI (Super Intelligence) 売上高:$7.56B (YoY+830%) (QoQ+195%) / 営業利益 $431M (前年同期 -$1.72B) - 🟢 Connectivity 売上高:$5.25B (Est. $4.86B) (YoY+69%) / 営業利益 $2.37B (Est. $1.86B) (YoY+99%) - 🟢 Starlink 消費者契約者数 / ARPU:13.6M (YoY+89%) / $69 (YoY-16.87%) (QoQ+5%) - 🔴 打ち上げ回数 / 軌道投入質量:35回 (Est. 41回) (前年同期 44回) / 476t (Est. 559t) - 🔴 設備投資 / フリーキャッシュフロー:CapEx $19.59B (Est. $19.6B) (YoY+185%) / FCF -$9.96B 📍決算内容の注目ポイント - 2026年8月14日にCursorの買収を完了しました。implied equity valueは$60B、GAAP上の取得対価は$42.5B、買収後の役務に帰属する株式報酬は$23.4Bです。Cursorは期末までに$608Mの売上を寄与した一方、関連SBC $1.22Bを計上しています - 初の商業Starshipミッション(Flight 14、初の軌道飛行)に成功しました。Starlink V3衛星26基を投入し、Falcon 9によるStarlink打ち上げ比で約10倍のダウンリンク容量を追加しています - COLOSSUS IIの構築により、ネームプレート計算能力は1.7GWに拡大しました(前四半期1.4GW、前年同期0.6GW)。第三者向けクラウドサービス契約を追加締結し、常時稼働型エージェントSIシステム「Grok Bot」を投入しています - 2026年10月8日、800MHz帯で最大14MHz幅のペア周波数となる全米ライセンス群の取得契約を締結しました。Starlink Mobile戦略の推進が目的で、クロージングは2027年上半期を見込んでいます - 受注パイプラインが拡大しました。内訳はNASA ISSクルーミッション3件、National Security Space Launchミッション18件、商業Starfallミッション3件、Starshipによる月面ペイロード輸送契約です。年間数千回のStarship打ち上げに対応する次世代宇宙港Starbase, Louisianaも計画しており、初打ち上げは2029年を目標としています 🤵♂️CFO (情報なし) コメント 「第3四半期も力強い四半期となりました。売上高は前年同期比161%という目覚ましい成長を遂げ、Connectivityの継続的なモメンタムとSuper Intelligence事業の明確な変曲点がこれを牽引しました。打ち上げにおけるリーダーシップ、Starlinkの継続課金収益、そしてSIインフラの大幅な拡張の組み合わせが、意味のある営業レバレッジを生み続けています。私たちは資本効率、投下資本に対する高いリターン、そして堅固な投資適格級のバランスシートの維持に注力し、規律をもって未来のインフラを構築しています。同時に、目の前の機会を捉えるスピードも維持しています。」 🔍 主要ファンダメンタルズ指標 - 時価総額: 1.95T - PER: -86.94 - Forward PER: -- - PEG: 0.43 🎯市場評価 - 株価 (発表前): 📉$147.89 (-0.05%) - 株価 (発表後): 📈$151.02 (2.12%) - 決算前アナリスト目標株価: $213.04 ($450 ~ $75) C- - 決算総合サプライズ率 (AI推定): 🤩23.7% - 決算後目標株価 (AI推定): $166.98 🤖 決算まとめるくん(AI)コメント 「今四半期は、売上高・営業利益・Adjusted EBITDAのいずれもコンセンサスを大きく上回る好決算と評価できます。ただし、巨額投資によるフリーキャッシュフロー赤字とガイダンス非開示が、評価を一段抑える要因です。 最大の牽引役はSI(Super Intelligence、旧AIセグメント)です。売上高は$7.56Bと前年同期比830%増となり、Connectivityを上回りました。クラウドサービス契約の稼働、AIコーディング企業Cursorの買収(寄与$608M)、Grokの採用拡大が寄与し、同セグメントは営業黒字に転換しています。Starlinkを中心とするConnectivityも売上高69%増・営業利益99%増と、高い営業レバレッジを示しました。一方、消費者ARPUは前四半期比で改善したものの前年同期比では低下しており、契約者数拡大と単価の両立が注視点です。 利益の質には留意が必要です。GAAP EPSは予想を大幅に上回りましたが、税金ベネフィット、受取利息、関連当事者分を含むその他収益といった営業外要因の寄与が大きくなっています。本業ベースの上振れ幅は見かけより小さいと推察されます。また、上場および優先株転換に伴い株式数が大幅に増加しているため、前年同期とのEPS比較は参考程度にとどまります。 最大の懸念はキャッシュフローです。CapExは$19.59Bと前年同期の約2.8倍に膨らみ、大半がCOLOSSUS II等の計算基盤に充当されたことで、FCFは-$9.96Bとなりました。現預金と有価証券で約$90Bの流動性を確保していますが、投資回収の時期は今後の契約積み上げ次第です。Space部門も打ち上げ回数・軌道投入質量が予想を下回り、Starship開発費の増加で営業損益はほぼ均衡にとどまりました。 総じて、Starship初の商業ミッション成功や800MHz帯周波数の取得契約など、中長期の成長オプションは着実に積み上がっています。決算内容に比して株価の反応が限定的なのは、既に高い期待を織り込んだ評価水準に加え、ガイダンス不在と重い設備投資負担が意識された結果と考えられます。 評価は📈ポヨ」 🏢 Space Exploration Technologies Corp. 概要 - セクター: 資本財 - 特徴: ロケット打ち上げ(Falcon 9、Starship)、衛星ブロードバンド(Starlink)、AIインフラ・モデル(Grok、Cursor)を垂直統合する宇宙・通信・AIインフラ企業 🤘情報提供 Stock Slayer : https://stock-slayer.com/?p=SPCX-2026-10-20&d=2026-10-20