Meta 财报视角:Muse 个人助理与广告现金牛的投资逻辑
从 Meta 财报拆解社交广告第一曲线与 Muse 个人智能体第二曲线,讨论代理网络生态、算力租赁与估值策略。
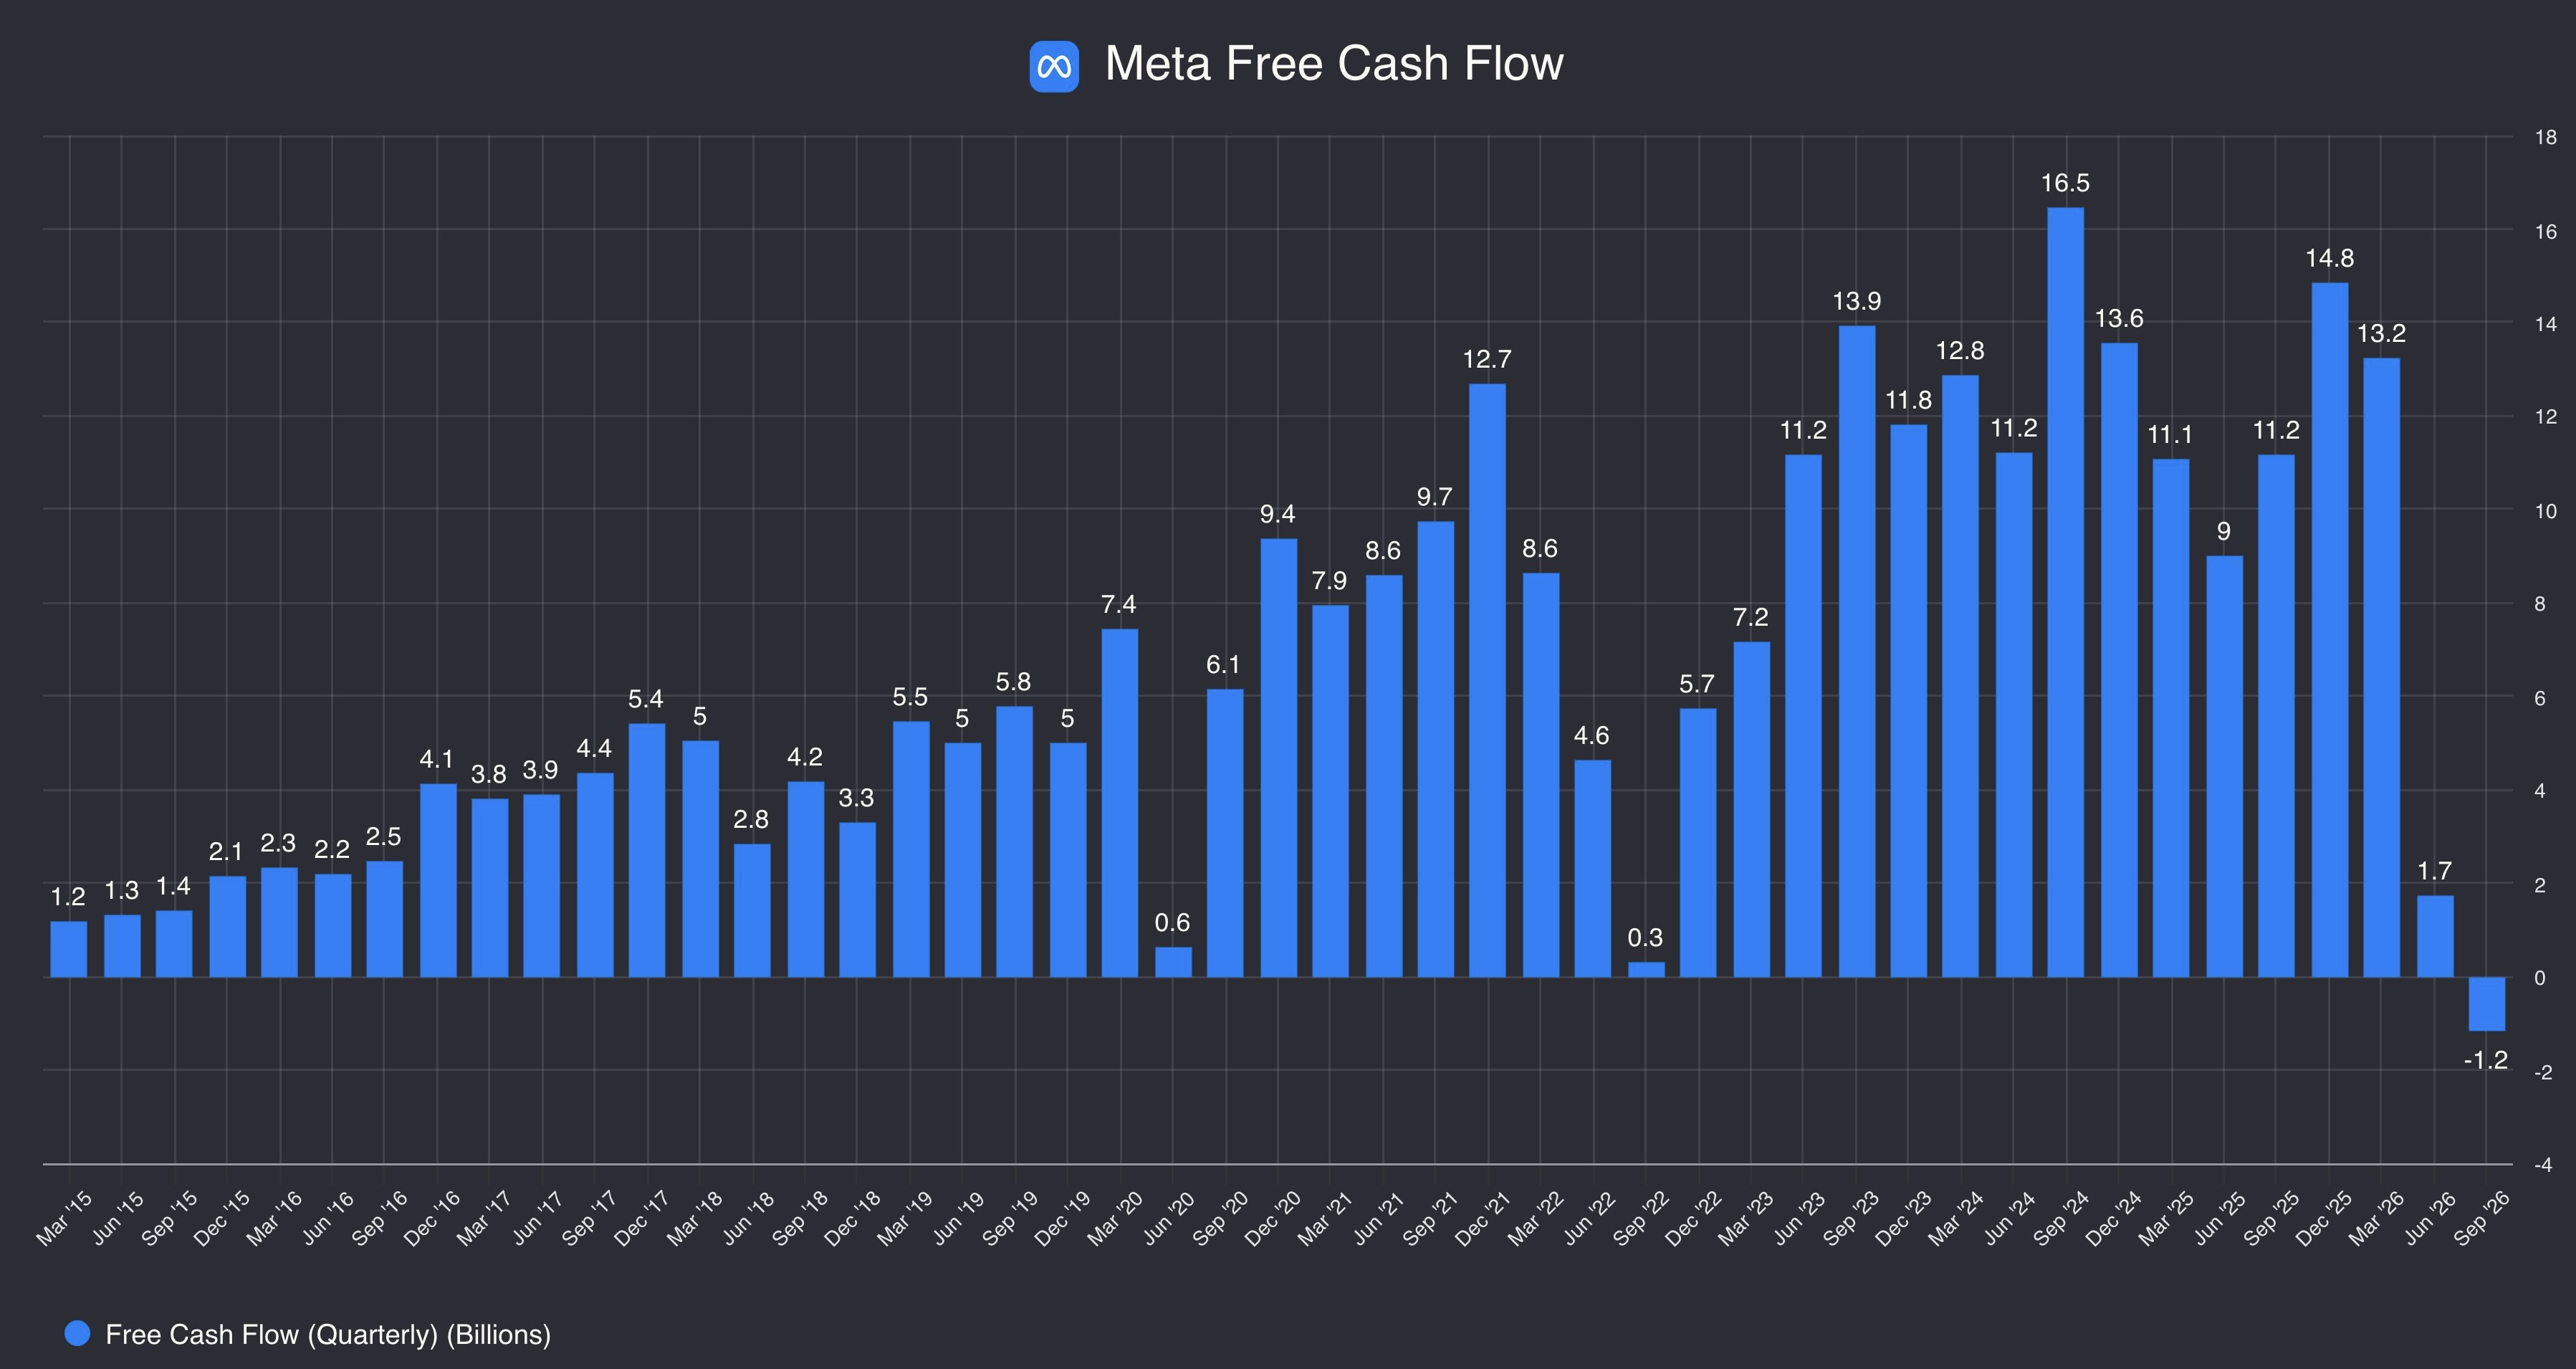
$META的最新财报能看出从原本靠社媒小广告挣钱手抽筋,到现在也要勒紧裤腰带转向靠外部债务甚至未来要股权融资的AI时代总资产平台转变 如何看待核心第一增长曲线广告,和新的第二曲线个人AI之能力 Muse的投资价值和策略? 本身核心业务社交广告,得益于美国宏观经济以及AI算法优化,能够继续增长。当然关注点在于他的app家族的利润率下降,不排除是因为AI模型研发、算力和基础设施成本混在里面 而Meta自身的这个核心的海量用户和消费习惯、广告主等竞争长期优势。在之上,搞未来的Muse个人智能体,这种极强的消费者分发能力,如果Muse与5亿小微企业、Shopify、支付Stripe以及Personal Agent Protocol协议开放,形成一个生态 如果未来的Muse代理网络搞成了,个人代理和企业代理之间形成高频、安全、低成本的交易连接,Meta可能进一步延长竞争优势期,甚至提高每位用户的生命周期价值。 比如说有没有可能,5亿月活靠这种自动化个人交易抽佣搞个几百亿利润。当然需要看验证。 再加上现在自建算力和自己的AI模型进入第一梯队,算力现在市场短期稀缺,自用和对外出租都是不同的可行的商业模式。当然目前自用的搞广告优化AI边际效益递减,完全可以对外走算力租赁。如果Muse发展快,Meta也有可能根本就没足够算力。 当然从Meta目前AI时代布局来讲,完整度很高,社交广告、消费者Agent网络和企业AI算力服务。还要加大投入算力,现在股票1拆2,新设立没有投票券的股票,当然也是未来未来股权融资。 现金牛社交广告强,但是小扎历史上一意孤行一样可以股价搞元宇宙,大跌70%,这就是创始人CEO的海水和火焰。 具体估值和投资策略,财报更新后见订阅者专贴。