Anthropic 估值从 2 万亿下调至 1.5 万亿,推演封号会收敛
路透社称 Anthropic IPO 投资人讨论估值约 1.5 万亿美元、低于此前 2 万亿预期,Q3 营收环比增速从翻倍降到 45%;作者据此推演增速放缓后误封付费用户代价变大,封号或会收敛,但强调只是推演。
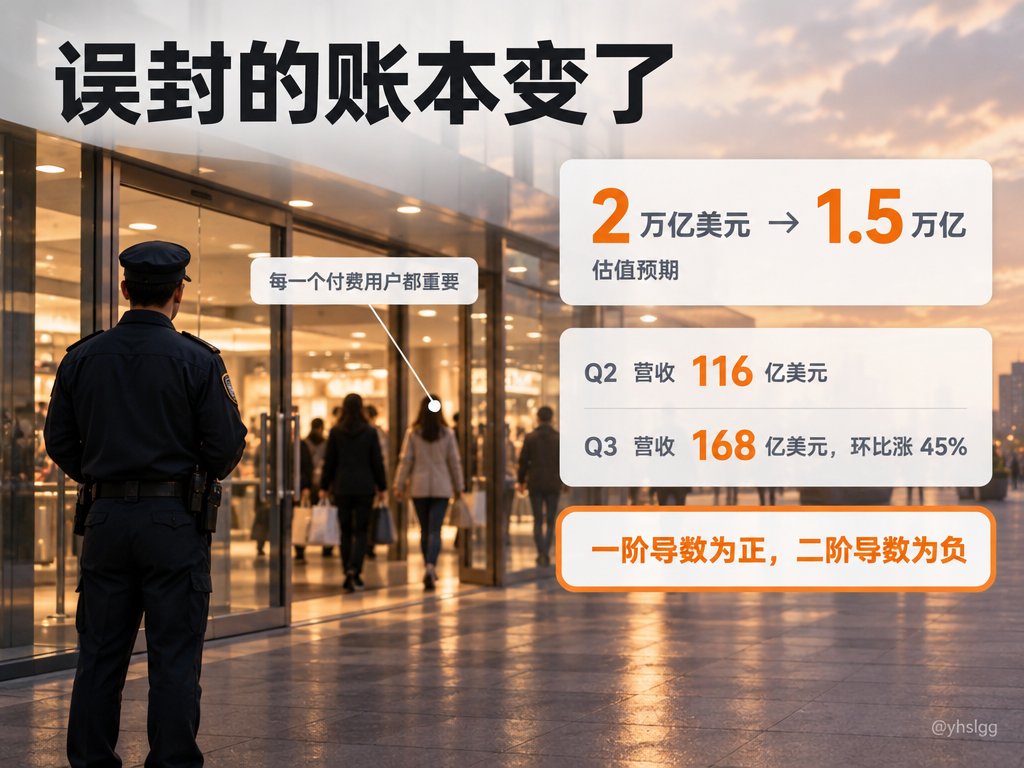
Anthropic 的估值,被投资人从 2 万亿美元往下压到了 1.5 万亿, 实践哥 @MinLiBuilds 由此推出一个结论,封号这把刀,可能要收一收了。 这个推演我是认同的,先把事实摆清楚, 路透社 10 月 15 日报道,Anthropic 开完投资人日,部分现有和潜在的 IPO 投资人讨论的估值在 1.5 万亿美元左右, 此前市场预期大约 2 万亿,上市计划在 11 月。 数字本身其实很好看, Q3 营收 168 亿美元,环比涨了 45%,经调整口径还是盈利的。 问题出在对比上,Q2 营收 116 亿美元,比 Q1 翻了一倍还多, 一个季度翻倍,下一个季度只涨 45%,投资人就开始犹豫了。 实践哥那句话讲得很准,一阶导数为正,二阶导数为负, 还在涨,只是涨得没那么快了,资本市场最怕的就是这个。 很多人只看到估值被砍了七五折, 真正值得琢磨的,是误封这件事的代价变了。 增长飞快的时候,为了防蒸馏多封一批号, 误伤几个正常付费用户,在营收曲线上几乎看不出来。 增速放缓、又要冲上市,每一个付费用户都会落在投资人盯着的那条曲线上, 错杀一个,就是实打实少一份收入。 像商场保安,生意火爆时宁可多拦几个可疑的人, 人流一放缓,准备招商了,每一个进门的顾客都得好好留住。 我理解封号从来不是单纯的技术问题, 它是风控成本和收入之间的一道取舍题, 增速一慢,天平的另一头自然就变重了。 我觉得这个方向是合理的推演,不过它还只是推演, 官方没有任何放松的表态,真要看风向,得盯它上市前后风控上的实际动作。 在那之前,该守的规矩照样守着,比赌它手松更稳妥
这条是引用着另一条写的:x.com/minlibuilds/status/2112336348640358746