Astra 发布与 Anthropic 上市夹击智谱 MiniMax 估值
长文分析智谱、MiniMax 大跌:OpenAI 的 GPT-6 Astra 抬高追赶成本,Anthropic 上市又将打破 AI Lab 稀缺溢价。
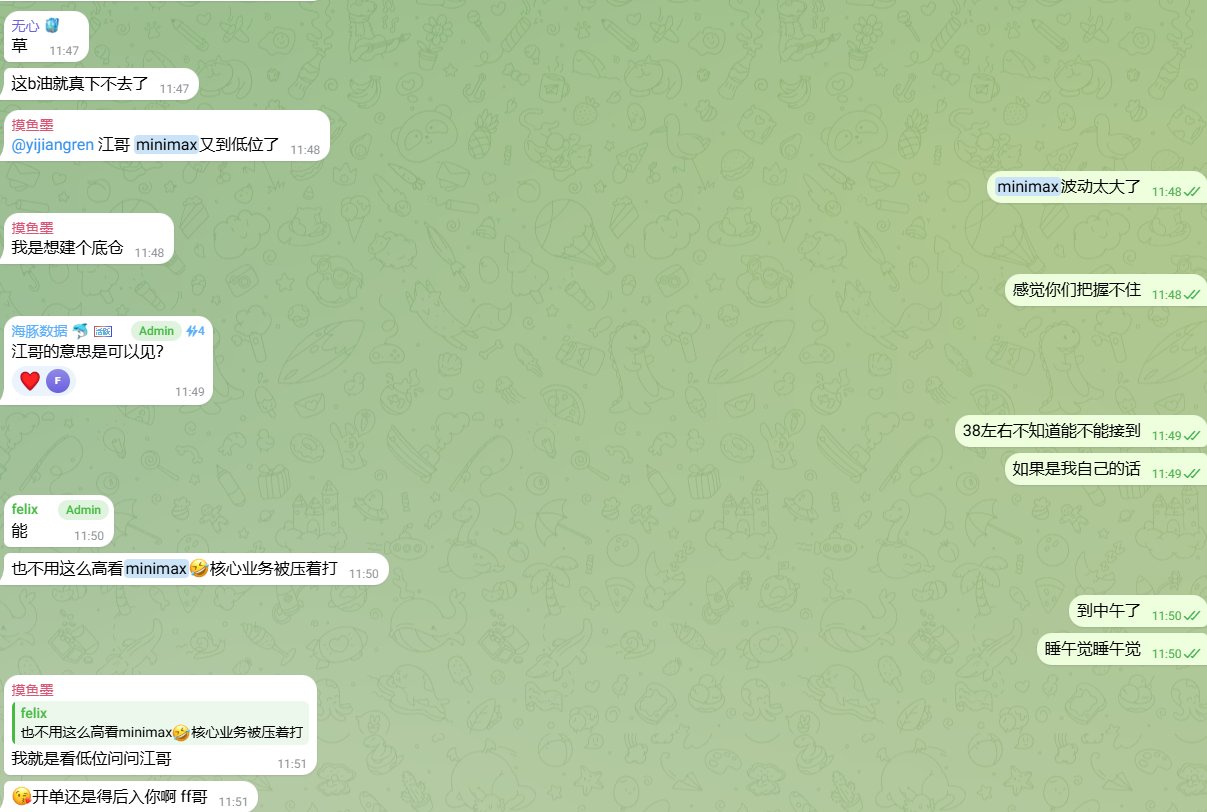
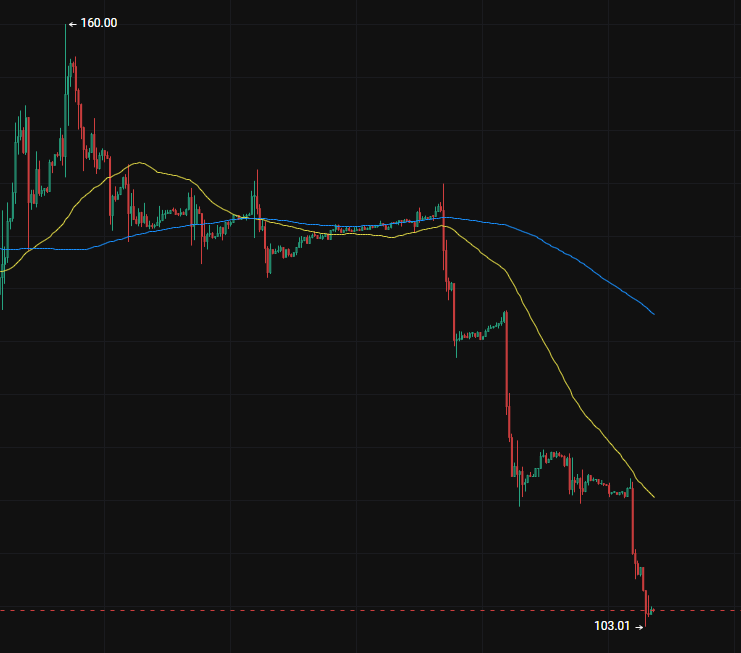
Anthropic 上市之前,智谱和 MiniMax 跌的快死了 前两天在群里跟群友提到 一、不要在41提前建仓minimax 二、并且在智谱跌破前低之前,不要考虑做多 两条都应验了 8 号,智谱单日跌了 10.02%,MiniMax 跌了 5.59%。 这轮调整最直接的导火索来自杰富瑞。 很有意思的是,杰富瑞其实大幅上调了智谱未来几年的收入预测,却同时把智谱云业务的估值倍数从 50 倍降到 30 倍。 收入预期更高了,估值却更低了。 这说明市场担心的已经从有没有增长,慢慢转向了这种增长,到底值多少倍? 因为大模型这门生意越来越重。 智谱今年上半年营收 9.54 亿元,同比增长约 400%,同期研发费用却达到 21.31 亿元,净亏损约 20.71 亿元。 Macquarie 更直接,他们目前仍然按照智谱和 MiniMax 到 2030 年保持亏损来建模。 原因也很好理解。 模型每往前走一步,都要继续买算力、训练、推理、招人。 而前沿模型的终点一直在往前移动。 这个月 3 号,OpenAI 发布了 GPT-6 Astra。 Computer Use、Coding、Cybersecurity、Science 又向前推了一截。 对于智谱和 MiniMax 来说,这种迭代最大的压力未必来自某一次榜单输赢。 更麻烦的是你必须一直追。 今年花几十亿追到第一梯队,明年 OpenAI、Anthropic、Google 又向前走了一代。 独立 AI Lab 很难停下来。 于是资本市场给这种公司的估值,天然需要考虑一个以前很容易被忽略的问题:维持领先本身,需要多少钱? 而接下来还有一个更大的变量:Anthropic 要上市了。 路透目前的消息是,Anthropic 的 IPO 正向 10 月中旬推进,公开招股文件可能在 9 月下旬出现。 市场甚至讨论过接近 2 万亿美元的潜在估值,最终数字当然还要等招股书和询价。 这件事情对智谱和 MiniMax 很重要。 因为过去它们拥有一个很贵的东西:稀缺性。 全球大模型很多,但真正可以在二级市场直接买到的纯大模型公司很少。 所以投资者买智谱和 MiniMax,里面一直藏着一层“AI Lab 稀缺溢价”。 Anthropic 一旦上市,这层逻辑会发生变化。 以后资金会第一次真正拿着 Anthropic 的:收入、ARR、毛利率、算力成本、现金消耗、增长率, 摆在智谱和 MiniMax 旁边比较。 到那个时候,中国大模型公司的估值就有了一个真正的全球坐标系。 这也解释了为什么杰富瑞这次从 50 倍砍到 30 倍,非常值得注意。 它砍掉的其实是一部分市场愿意为“故事、增长和稀缺性”支付的价格。 大模型竞争走到今天,问题正在从【谁的模型更强】 继续往下走到【谁能把模型做成一门长期赚钱的生意】 所以智谱和 MiniMax 这轮下跌,是一次估值坐标系的切换。 OpenAI 在不断抬高技术门槛 Anthropic 即将把全球顶级 AI Lab 的财务数据摆到公开市场 算力投入又依然巨大 当三个变量同时出现,资本市场自然会开始重新计算智谱和 MiniMax 应该享受多少倍估值。 接下来真正值得等的已经不是下一次模型排行榜了。 而是 Anthropic 的招股书。 当它把收入、成本、毛利和现金消耗全部摊开时,我们可能才会第一次看清: 一个全球顶级的大模型公司,究竟应该值多少钱 而那个答案,也可能决定智谱和 MiniMax 下一轮行情从哪里开始
这条是引用着另一条写的:x.com/yijiangren/status/2097879533269766590