日文长文:V4.1-Flash-1017 超了哪些、没超哪些
梳理 DeepSeek 两年时间线后指出:1017 在 DeepSWE 77.0 等 agent 编码基准超过 Opus 5,但 HLE 42.6 vs 56.3、Terminal-Bench 4.0 42.3 vs 51.8 落后,且对比对象是旧版 Opus 5 而非 5.5。
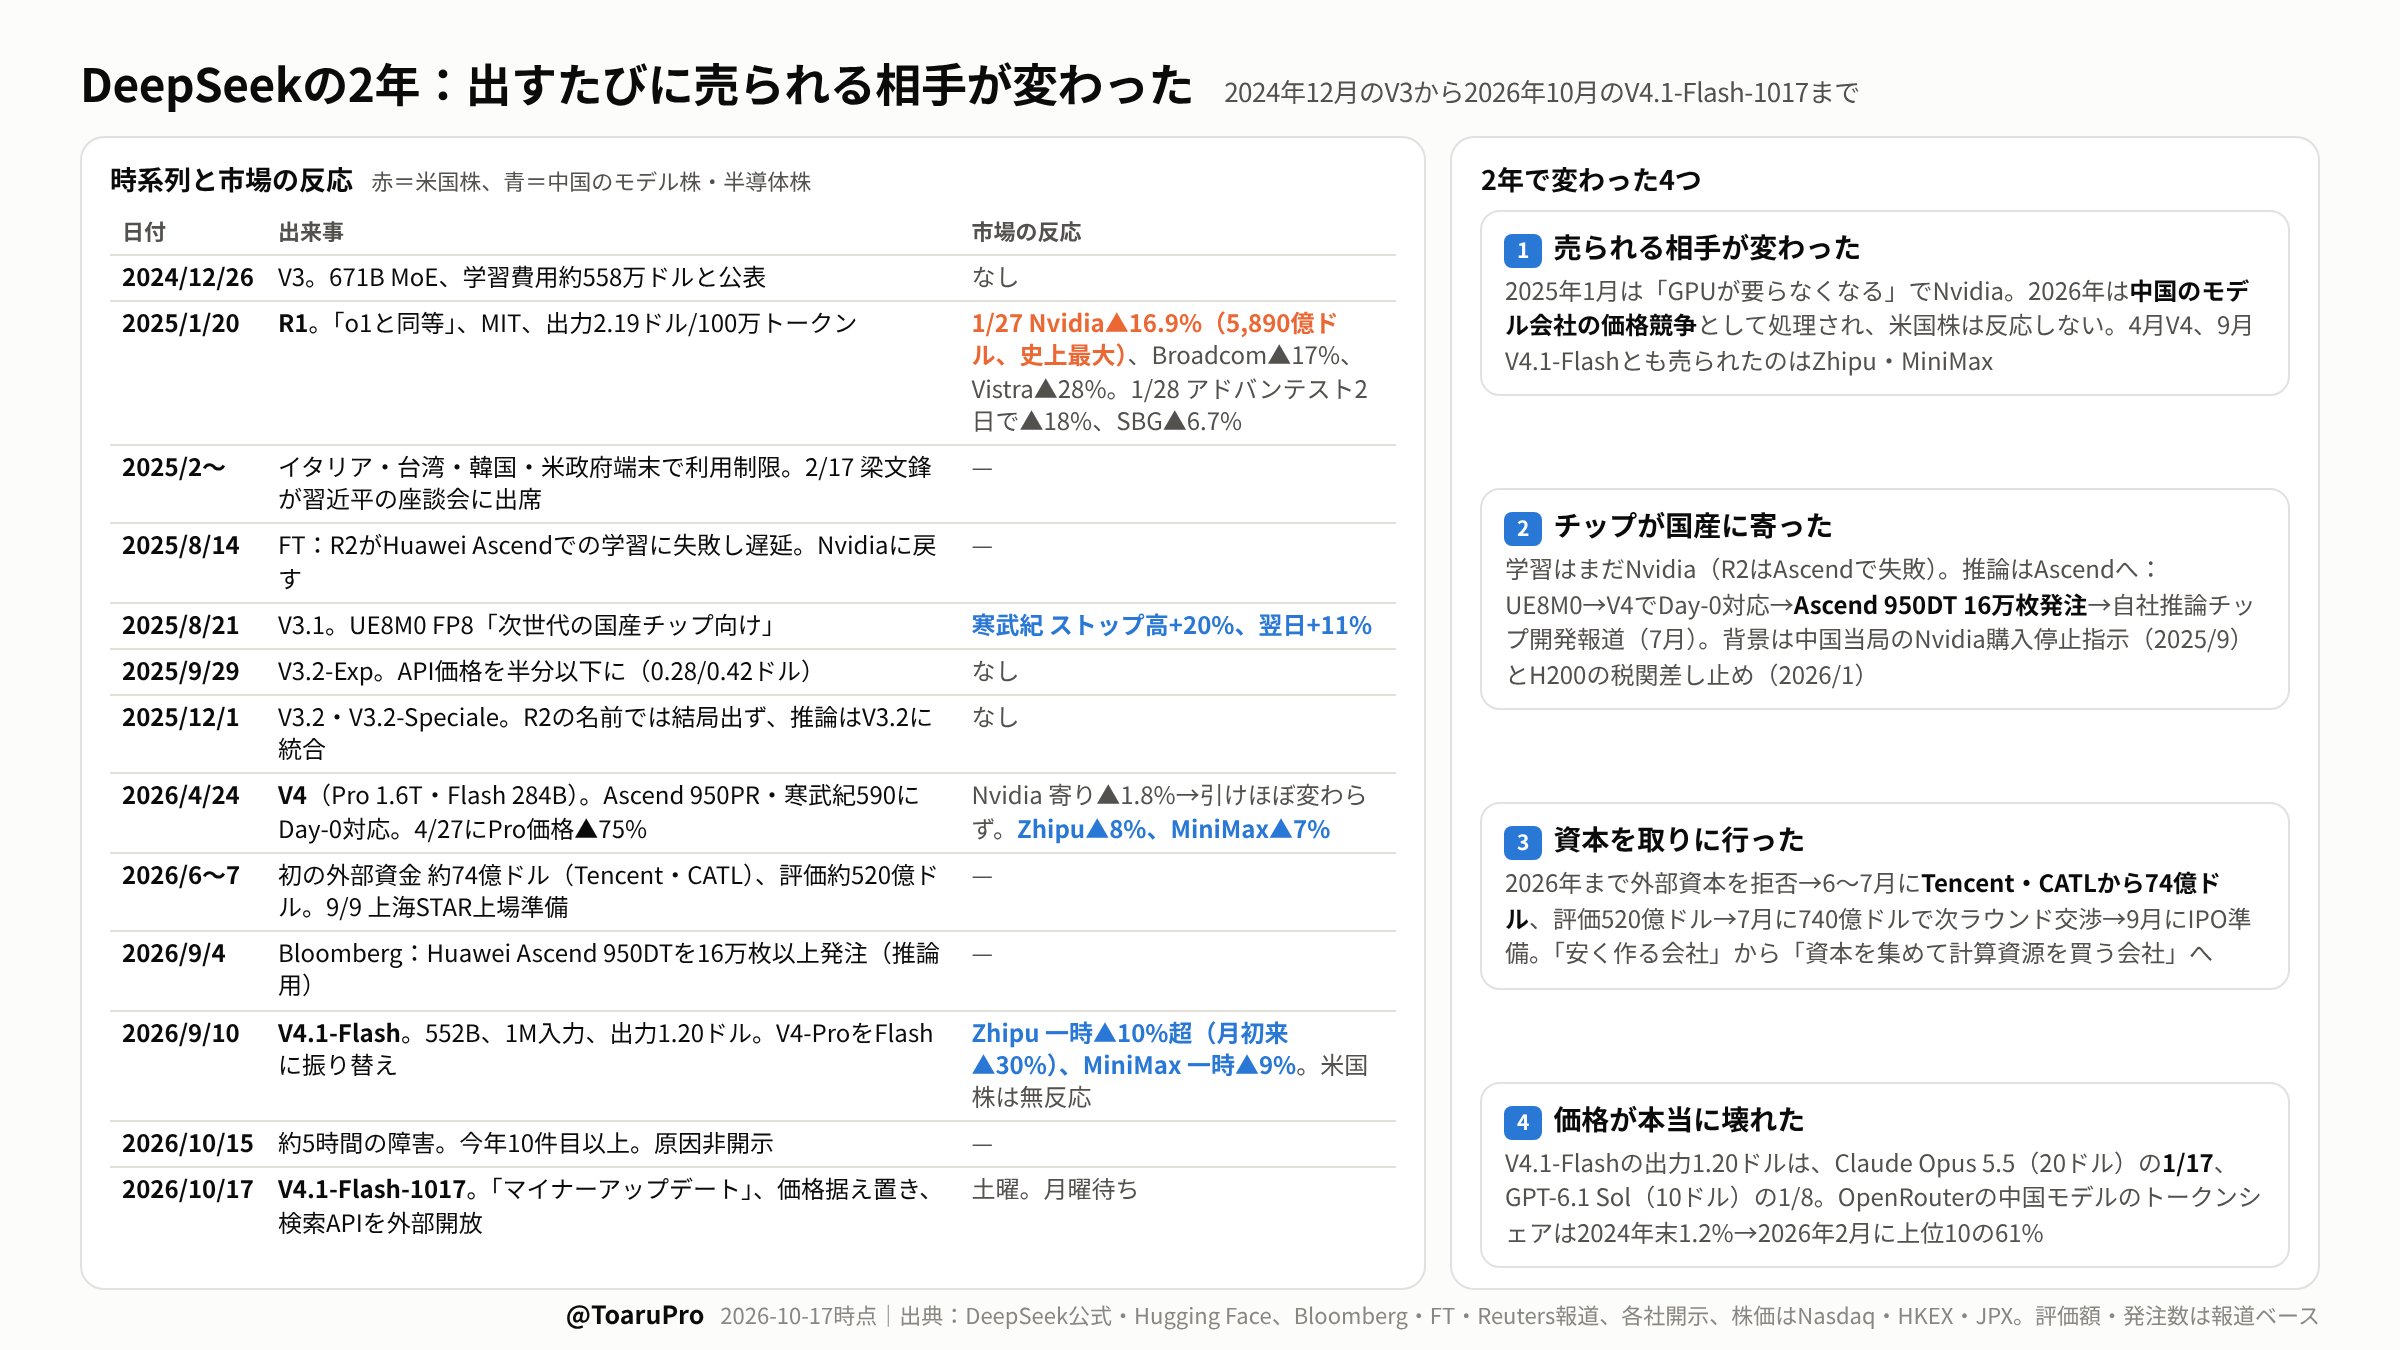
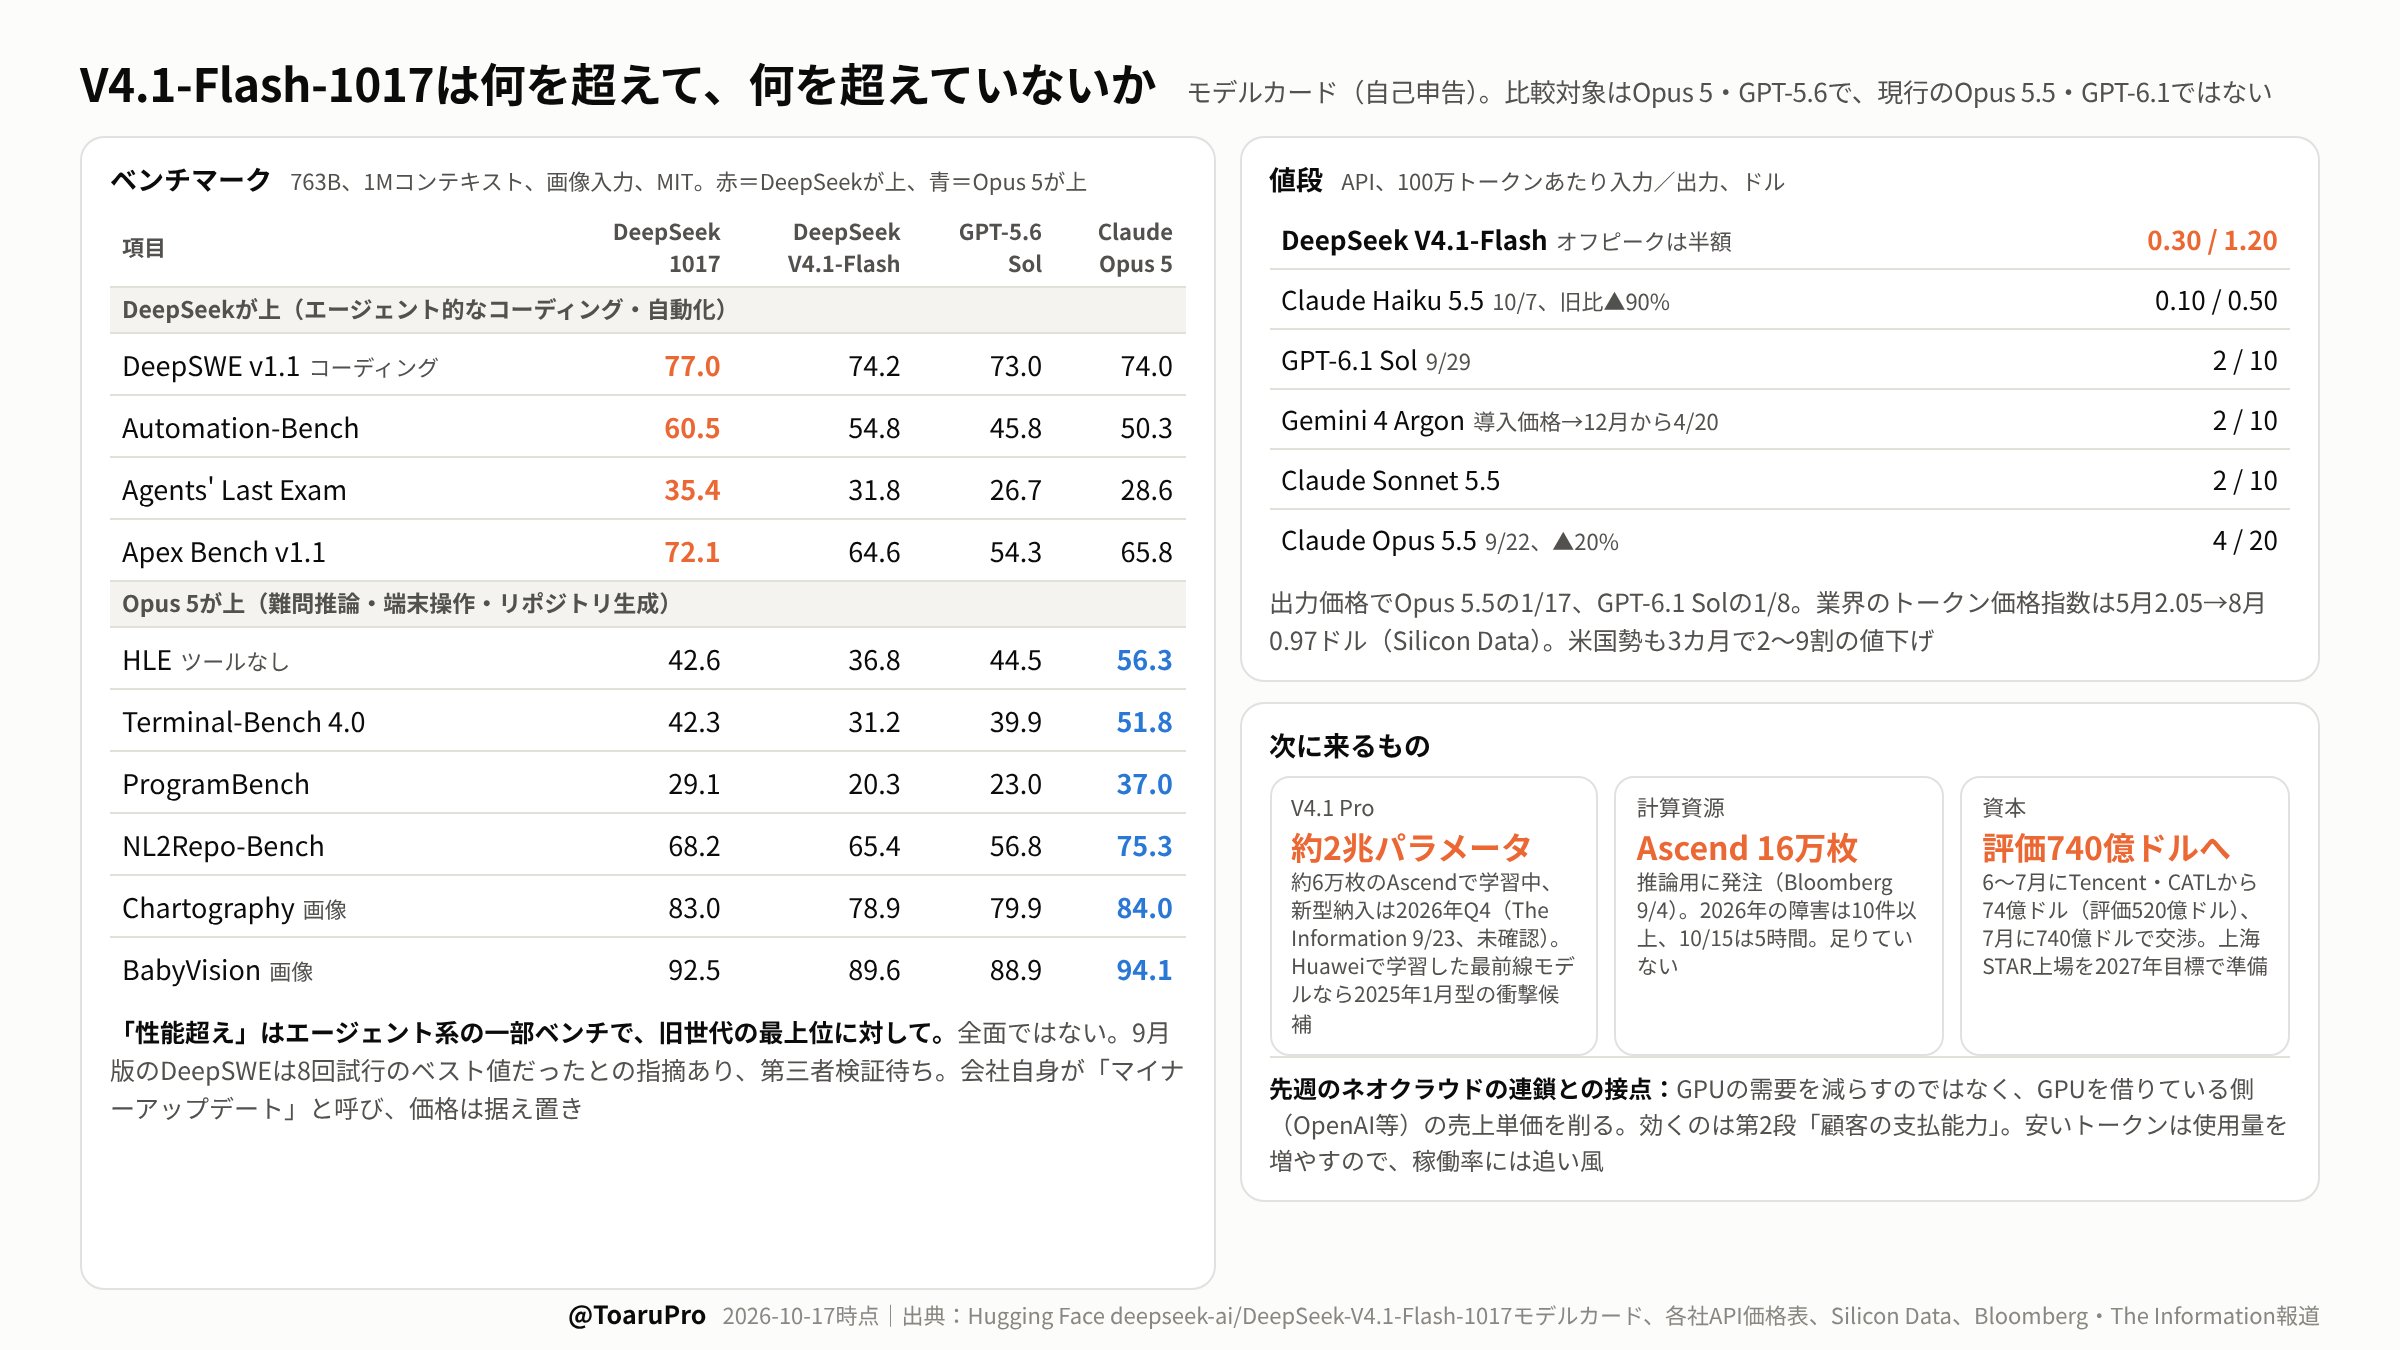
土曜の午後にDeepSeekがV4.1-Flash-1017を出した。「マイナーアップデート」と自称しているが、Xでは「Opus 5超え」が回っている。4回目はDeepSeekの2年を時系列で並べて、今回のモデルが何を超えて何を超えていないか、先週からの連鎖のどこに効くかを書く。 まず時系列。 2024/12 V3。学習費用約558万ドルと公表。市場は無反応。 2025/1/20 R1。「o1と同等」でMIT。1週間後の1/27にNvidia▲16.9%、時価総額5,890億ドル減で史上最大。Broadcom▲17%、電力のVistra▲28%。翌1/28の東京でアドバンテストが2日で▲18%、ソフトバンクG▲6.7%。 2025/8/14 FT報道。R2をHuaweiのAscendで学習しようとして失敗、Nvidiaに戻した。R2はこの名前では結局出ていない。 2025/8/21 V3.1。FP8の新形式「次世代の国産チップ向け」。上がったのは中国の半導体、寒武紀がストップ高。 2025/9/29 V3.2-Exp。API価格を半分以下に。 2026/4/24 V4。Pro 1.6兆・Flash 2,840億パラメータ、HuaweiのAscend 950PRにDay-0対応。Nvidiaは寄り▲1.8%で引けはほぼ変わらず。売られたのは香港のZhipu▲8%、MiniMax▲7%。 2026/6〜7月 初めて外部資本を受け入れ。TencentとCATLから74億ドル、評価520億ドル。7月に740億ドルで次ラウンド交渉、9月に上海STAR上場準備。 2026/9/4 Bloomberg報道。HuaweiのAscend 950DTを16万枚以上発注、推論用。 2026/9/10 V4.1-Flash。552B、1M入力、出力1.20ドル/100万トークン。Zhipu一時▲10%超、MiniMax▲9%。米国株は無反応。 2026/10/15 約5時間の障害。今年10件目以上。 2026/10/17 V4.1-Flash-1017。 2年で変わったことが4つある。 売られる相手が変わった。2025年1月は「GPUが要らなくなる」でNvidia。2026年は中国のモデル会社どうしの価格競争として処理され、米国株は反応しなくなった。 チップが国産に寄った。学習はまだNvidiaだが、推論はAscendへ。FP8の国産向け形式、V4でのDay-0対応、16万枚の発注、自社推論チップの開発報道。背景は中国当局が2025年9月にNvidia製品の購入停止を指示し、2026年1月に税関がH200を止めたこと。 資本を取りに行った。「安く作る会社」から「資本を集めて計算資源を買う会社」に変わった。障害が年10件超というのは、計算資源が足りていない証拠でもある。 価格が本当に壊れた。V4.1-Flashの出力1.20ドルは、Claude Opus 5.5の20ドルの1/17、GPT-6.1 Solの10ドルの1/8。OpenRouterで中国モデルのトークンシェアは2024年末1.2%から2026年2月に上位10の61%。米国勢も3カ月で2〜9割の値下げに動いている。 今回の1017。Hugging Faceのモデルカードを見ると、比較対象はOpus 5とGPT-5.6 Solで、現行のOpus 5.5やGPT-6.1ではない。その上で、エージェント的なコーディング系のベンチ(DeepSWE 77.0 vs Opus 5 74.0、Automation-Bench、Agents' Last Exam、Apex Bench)ではDeepSeekが上。難問推論のHLE(42.6 vs 56.3)、Terminal-Bench 4.0(42.3 vs 51.8)、ProgramBench、リポジトリ生成ではOpus 5が上。「性能超え」は一部のベンチで旧世代の最上位に対して、が正確。9月版のスコアは8回試行のベスト値だったという指摘もあり、第三者検証待ち。価格は据え置き。 本当に見るべきは次のV4.1 Pro。The Information(9/23、未確認)によれば約2兆パラメータのモデルを約6万枚のAscendで学習中、新型の納入は2026年Q4。HuaweiのチップでNvidia抜きに最前線のモデルを学習したとなれば、2025年1月型の衝撃がもう一度来る候補はこれで、時期は年末から来年前半。 先週書いたネオクラウドの連鎖との接点。DeepSeekが効くのはGPUの需要ではなく、GPUを借りている側の売上単価。OpenAIはランレート売上約700億ドルに対して2030年までの計算資源支出が約6,000億ドルで、売上の伸びが契約の支払いを支える構造。ここに価格圧力がかかると、Oracle(受注残の約半分)、CoreWeave(224億ドル)、ソフトバンクG(646億ドル出資)に効く。連鎖の第2段「顧客の支払能力」を後ろから押す形。 一方で安いトークンは使用量を増やす。GPUの稼働率には追い風で、DeepSeek自身が16万枚を買っている。だから2025年1月に売られた側(Nvidia、電力株)が同じ理由で売られる根拠は薄い。月曜に見るなら、NvidiaよりOracle・CoreWeave・ソフトバンクGのほうがこの材料の効き方を正直に映す。 次回は最終回、日本編。この連鎖に日本はどこでつながっているか。 画像は2年の時系列と市場の反応、1017のベンチマークと値段と次に来るもの。